统计与数据科学学院 唐梦然 报道
2026年11月2日上午,吉林大学朱复康教授应邀在位育楼417作题为《Matrix-variate integer-valued autoregressive processes》的学术讲座。讲座由南京审计大学统计与数据科学学院刘广应教授主持。
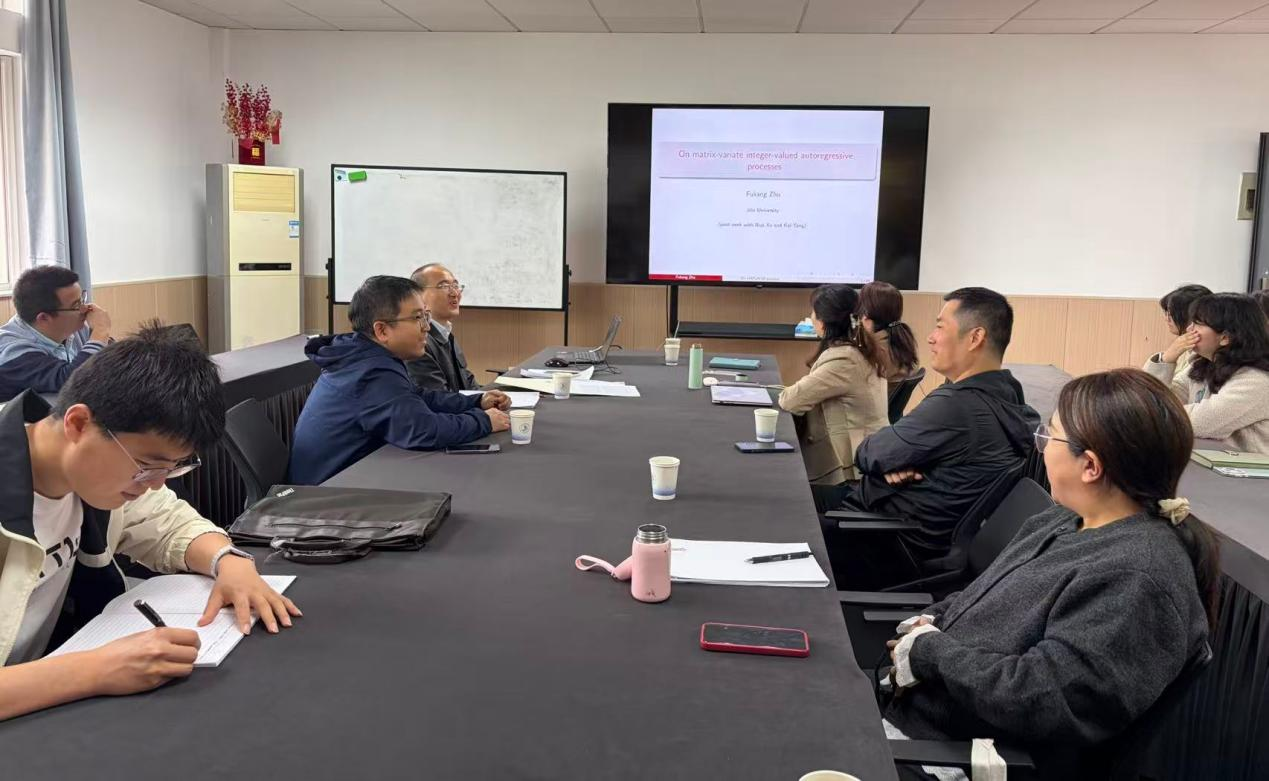
报告中,朱复康教授围绕经济系统中非负整值时间序列的建模与分析问题展开介绍。他指出,众多经济指标取非负整数值并具有明确的经济含义,而矩阵结构能够保留数据中固有的多维信息、揭示经济系统内部的时空交互作用,是理解复杂经济行为与结构性变化的重要切入点。针对传统整值自回归模型难以刻画多维指标之间交互关系的不足,报告提出了矩阵值整值自回归模型,其关键技巧在于定义左、右两个矩阵稀疏化算子,并在此基础上系统刻画了模型的概率性质与统计性质。针对模型估计与推断中的难点,朱复康教授进一步介绍了两类估计方法——投影估计和迭代最小二乘估计,建立了相应估计量的渐近性质,并对模型定阶问题给出了处理方案;面向高维情形,报告还发展了两类降秩矩阵值整值自回归模型。模拟研究给出了估计效果并验证了相关理论性质,两组实际数据分析则表明,矩阵值整值自回归模型优于连续矩阵值自回归模型和多元整值自回归模型,为经济指标的矩阵化统计建模提供了新思路。
互动交流环节,参会师生围绕矩阵稀疏化算子的构造、高维情形下降秩约束的选取、估计量的渐近性质以及模型在实际经济数据中的应用等问题与朱复康教授展开讨论。朱复康教授对相关问题逐一回应,并结合自身研究经历分享了模型设定、理论证明和实证分析中的思考。
此次讲座为学院师生搭建了了解学科前沿、交流学术思想的平台,进一步促进了矩阵值时间序列分析等统计方法在经济学等领域的应用探讨,学院将继续开展系列学术交流活动,推动学科建设与科研能力提升。